Alíquota da CBS de 11,3% passa a valer como referência para a reforma tributária
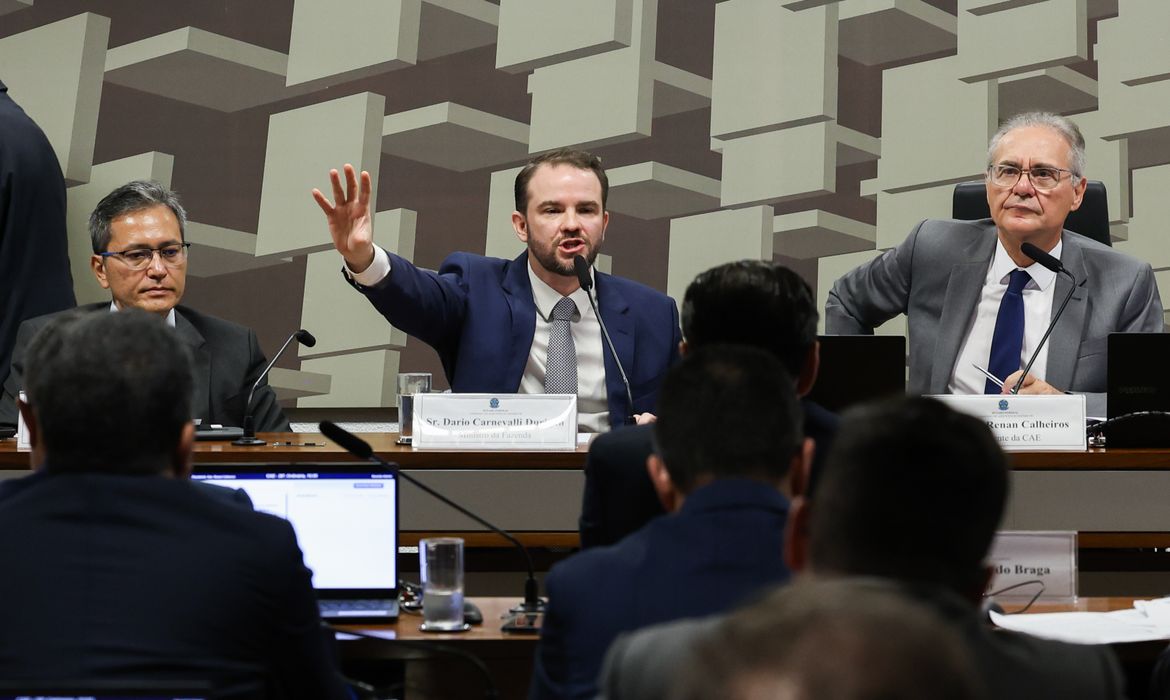
A reforma tributária, segundo o ministro da Fazenda, Dario Durigan, prevê alíquota máxima de referência de 11,3% e alíquota efetiva média de 8,5%, com a CBS fixada em 11,3468% pelo TCU, percentual que agora depende de resolução do Senado após análise da Comissão de Assuntos Econômicos

A reforma tributária deve gerar, segundo o ministro da Fazenda, Dario Durigan, ganhos permanentes de responsabilidade fiscal, justiça social e transparência ao sistema brasileiro. Ao defender o modelo aprovado, ele reiterou que a alíquota máxima estimada para o novo sistema é de 11,3%, enquanto a carga efetiva média deverá ficar em 8,5%. Contribuintes sem qualquer regime favorecido arcarão com o percentual máximo, ao passo que setores com regimes diferenciados e parte da população pagarão menos ou nada.
Para o ministro, um dos principais avanços está em dar visibilidade ao custo das renúncias fiscais. Pelo desenho aprovado, a concessão de novos benefícios tributários passará a afetar diretamente a alíquota dos tributos sobre o consumo, de modo que cada decisão sobre isenções fique exposta a todos. Durigan afirmou que, quando uma renúncia for pautada, o custo será apresentado desde o início e a decisão será tomada por inteiro, o que permitirá medir com mais clareza o impacto dos incentivos sobre os demais contribuintes.
Medidas de caráter social
A reforma também inclui dispositivos voltados às famílias de menor renda. Entre eles estão a tributação zero da cesta básica, o cashback para inscritos no Cadastro Único e a redução ou isenção de tributos sobre medicamentos, vacinas, itens de saúde da mulher e outros produtos considerados essenciais. Na avaliação do ministro, essas medidas ampliam a progressividade do sistema, já que aliviam a carga sobre bens básicos e devolvem parte do imposto pago por quem ganha menos.
Alíquota máxima e alíquota efetiva
O governo e o Tribunal de Contas da União (TCU) divulgaram o percentual de 11,3% como alíquota máxima de referência, aplicável a quem não se enquadra em nenhum regime favorecido. A alíquota efetiva média, segundo Durigan, deverá cair para 8,5% por causa das reduções previstas para diversos setores, dos regimes diferenciados e das devoluções destinadas às famílias de baixa renda. Ele resumiu a lógica dizendo que quem tem qualquer regime diferenciado ou redução pagará menos, os mais pobres não pagarão nada e a média ficará em 8,5%.
Ainda segundo o ministro, a alíquota será revisada todos os anos. A Receita Federal fornecerá os dados ao TCU, que aplicará a metodologia prevista em lei e subsidiará a fixação dos percentuais seguintes. O mecanismo permitirá ajustar benefícios, regimes e demais parâmetros sempre que for necessário recalibrar a alíquota.
Responsabilidade dos Poderes
Durigan afirmou que a reforma exigirá responsabilidade fiscal de Executivo, Legislativo e Judiciário. Novas isenções aprovadas pelo Congresso ou decisões judiciais que ampliem benefícios tributários poderão elevar a alíquota geral do Imposto sobre Valor Agregado (IVA) para compensar a perda de arrecadação. Para ele, a conta sempre aparece, e todos os Poderes precisarão assumi-la.
Como funciona o novo IVA dual
A Contribuição sobre Bens e Serviços (CBS), de competência federal, substituirá o PIS/Pasep e a Cofins a partir de 2027. Junto com o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, ela formará o modelo de IVA dual do país. A CBS incide sobre o consumo e segue o princípio da não cumulatividade, o que permite às empresas descontar créditos dos tributos pagos nas etapas anteriores da cadeia e reduzir a tributação em cascata.
Para facilitar a transição, o Ministério da Fazenda propôs mecanismos que ampliam o aproveitamento de créditos, inclusive sobre máquinas, equipamentos e outros investimentos. A equipe econômica sustenta que essas medidas diminuem os custos de adaptação e dão mais previsibilidade aos contribuintes.
Pela legislação, a Receita Federal calculou inicialmente a alíquota necessária para preservar a arrecadação dos tributos federais substituídos. Depois, o TCU analisou a metodologia e fixou a alíquota de referência da CBS em 11,3468%, arredondada para 11,3%, percentual aprovado em outubro. O índice supera a estimativa anterior de 9,21%, diferença que, de acordo com o Ministério da Fazenda, se deve sobretudo à incorporação mais precisa dos benefícios e tratamentos diferenciados previstos na lei.
O que significa a alíquota de referência
Os 11,3% funcionam como parâmetro para a definição do imposto, mas a cobrança efetiva pode variar conforme a operação e os benefícios aplicáveis. Entre eles estão reduções para determinados setores, isenções e hipóteses de alíquota zero, regimes específicos e aproveitamento de créditos nas operações anteriores. Por isso, o percentual de referência não equivale a um aumento proporcional nos preços de bens e serviços.
Debate no Congresso
A divulgação do percentual reacendeu a discussão sobre a carga do IVA dual. Durante a regulamentação, deputados admitiram rever benefícios caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% que serviram de referência na tramitação da proposta. Com a etapa técnica concluída no TCU, cabe agora ao Senado deliberar sobre a alíquota da CBS, tema que a Comissão de Assuntos Econômicos (CAE) já passou a examinar, incluindo os critérios de cálculo e os efeitos do índice sugerido. A fixação final será feita por resolução do Senado.